Laporan Analisis Medis360.id
Selama bertahun-tahun, pertanyaan utama dalam bisnis asuransi kesehatan relatif sederhana: berapa banyak orang yang membutuhkan perlindungan dan berapa besar premi yang sanggup mereka bayar?
Kini pertanyaannya berubah.
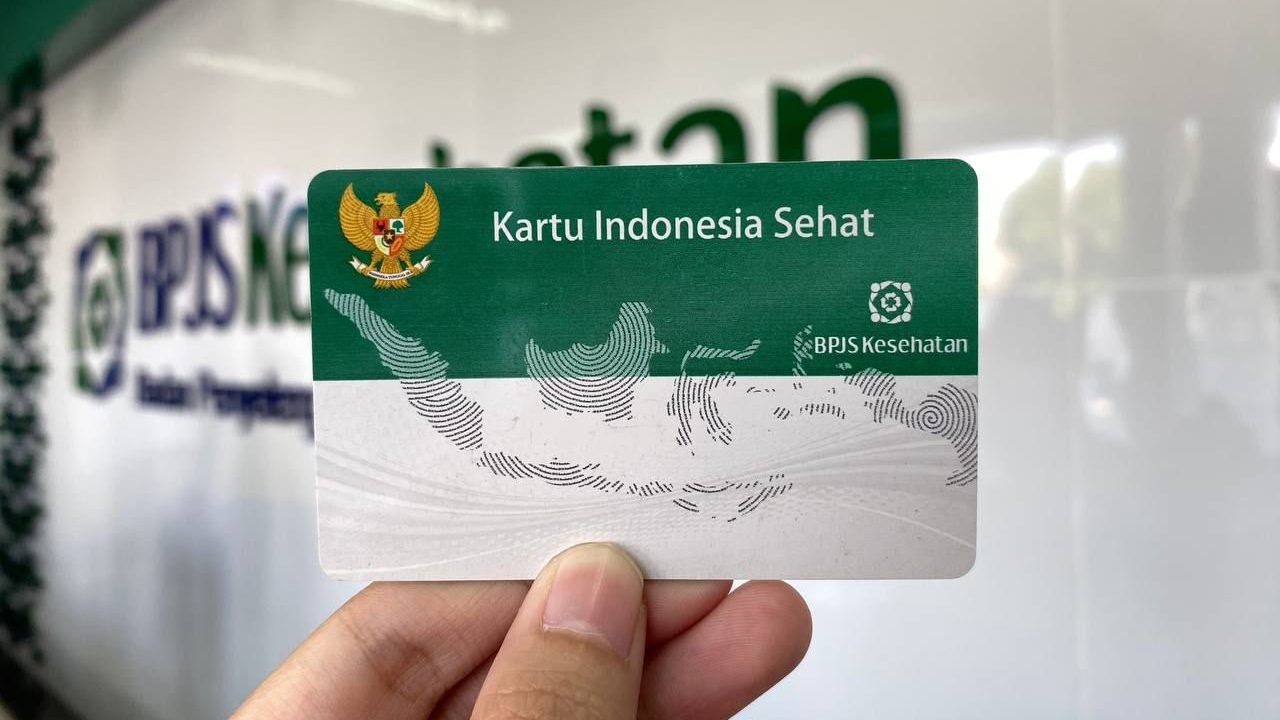
Di Indonesia, hampir seluruh penduduk sudah berada dalam ekosistem Jaminan Kesehatan Nasional. Data BPJS Kesehatan per 30 April 2026 mencatat 284,34 juta peserta JKN, dengan 23.623 fasilitas kesehatan tingkat pertama dan 3.206 rumah sakit atau klinik utama sebagai fasilitas rujukan tingkat lanjutan.
Bagi industri asuransi kesehatan swasta, angka itu bukan sekadar statistik kepesertaan. Ia mengubah medan bisnis.
Perusahaan asuransi tidak lagi masuk ke pasar yang kosong. Mereka masuk ke pasar yang sudah memiliki fondasi pembiayaan dari negara.
Di sinilah persoalan sebenarnya dimulai: jika JKN sudah menjadi fondasi, apa yang harus ditawarkan asuransi kesehatan swasta agar tetap relevan dan sekaligus menguntungkan?
Jawabannya tidak cukup dengan menawarkan plafon yang lebih besar atau daftar rumah sakit yang lebih panjang. Sebab pada saat yang sama, biaya kesehatan terus menekan industri.
Ketika klaim tumbuh lebih cepat
Data industri asuransi jiwa memberikan gambaran tentang tekanan tersebut. Sepanjang 2025, pembayaran klaim kesehatan perusahaan asuransi jiwa mencapai Rp26,74 triliun. Nilainya meningkat 9,1 persen dibandingkan 2024. Pada periode yang sama, total pendapatan industri asuransi jiwa tumbuh 9,3 persen menjadi Rp238,71 triliun.
Angka klaim itu perlu dibaca dengan hati-hati karena merupakan data industri asuransi jiwa dan mencakup produk kesehatan perorangan maupun kumpulan. Ia bukan keseluruhan pasar asuransi kesehatan komersial Indonesia. Tetapi arahnya jelas.
Biaya kesehatan semakin menjadi persoalan bisnis.
Ketika klaim meningkat, perusahaan tidak bisa begitu saja menyerap seluruh kenaikan tersebut. Ada premi yang harus dihitung kembali, risiko yang harus dipetakan, produk yang harus dievaluasi dan jaringan rumah sakit yang harus dikelola.
Karena itu, perdebatan tentang masa depan asuransi kesehatan tidak cukup jika hanya diletakkan dalam kerangka “BPJS versus swasta”.
BPJS bukan satu-satunya sumber tekanan. Persoalan yang lebih besar adalah bagaimana seluruh sistem membayar layanan kesehatan yang semakin mahal.
Repricing mulai menjadi kenyataan
Contoh paling mudah terlihat dari perubahan premi produk kesehatan. Prudential Indonesia, misalnya, menetapkan penyesuaian premi PRUWell Medical mulai 1 April 2026. Untuk polis baru, penyesuaian sebesar 6,25 persen. Untuk polis existing, terdapat kelompok yang mengalami penyesuaian 6,25 persen dan kelompok lain 19 persen, tergantung riwayat penyesuaian premi sebelumnya.
Angka 19 persen tentu tidak dapat dipukulratakan sebagai kenaikan premi seluruh industri.
Namun kasus tersebut memperlihatkan kenyataan yang sedang dihadapi perusahaan asuransi kesehatan: premi harus mengikuti perubahan risiko dan biaya medis.
Di sinilah bisnis asuransi berada dalam posisi yang sulit. Premi terlalu rendah, perusahaan menghadapi tekanan klaim. Premi terlalu tinggi, produk semakin sulit dijual. Manfaat terlalu luas, risiko meningkat. Manfaat terlalu dibatasi, produk kehilangan daya tarik.
Dan ketika JKN sudah menjadi pilihan dasar bagi masyarakat, alasan membeli asuransi komersial harus semakin jelas.
OJK mengubah aturan main
Perubahan itu kini tidak hanya datang dari pasar. Regulator juga mengubah cara industri bekerja. POJK Nomor 36 Tahun 2025 tentang Penguatan Ekosistem Asuransi Kesehatan mulai berlaku 22 Maret 2026. Regulasi ini menggantikan ketentuan sebelumnya dan membawa pengaturan asuransi kesehatan ke tingkat yang lebih luas: bukan hanya soal produk dan polis, tetapi juga soal ekosistem.
Perusahaan yang menyelenggarakan lini asuransi kesehatan diwajibkan memiliki kapabilitas medis, kapabilitas digital dan Dewan Penasihat Medis. Mereka juga wajib melakukan telaah utilisasi untuk membantu mengendalikan biaya sekaligus memantau mutu pelayanan.
Ada pesan penting di balik aturan tersebut.
Perusahaan asuransi kesehatan tidak lagi cukup hanya pandai menghitung risiko finansial. Mereka harus semakin memahami risiko medis.
Itu perubahan besar.